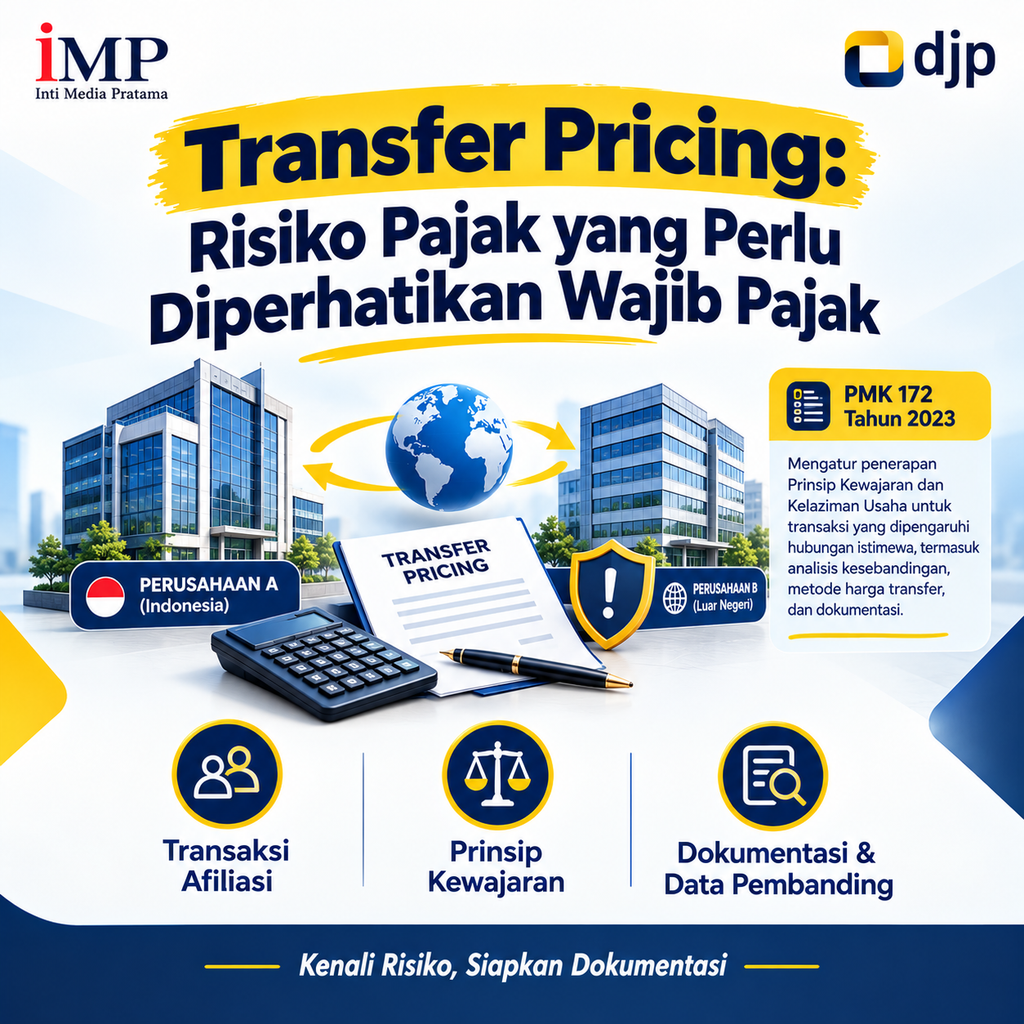
Direktorat Jenderal Pajak (DJP) kembali menempatkan transfer pricing sebagai salah satu fokus utama pengawasan pada 2026. Bagi wajib pajak—terutama perusahaan menengah–besar yang memiliki transaksi afiliasi—kebijakan harga antarperusahaan bukan lagi sekadar urusan internal, melainkan area berisiko tinggi yang dapat memicu koreksi fiskal, sanksi, hingga sengketa pajak berkepanjangan.
Apa Itu Transfer Pricing?
Transfer pricing adalah kebijakan penentuan harga dalam transaksi antara perusahaan-perusahaan yang masih dalam satu grup (afiliasi), baik di dalam negeri maupun lintas negara. Transaksi ini dapat berupa:
- Penjualan atau pembelian barang
- Pemberian jasa (manajemen, teknis, pemasaran, dll.)
- Pembayaran royalti atas penggunaan merek, teknologi, atau hak kekayaan intelektual
- Bunga pinjaman antarperusahaan
- Sewa aset atau alokasi biaya bersama
Indonesia mengadopsi Prinsip Kewajaran dan Kelaziman Usaha (PKKU) atau arm’s length principle, yang mensyaratkan bahwa harga dalam transaksi afiliasi harus sama dengan harga yang seandainya diterapkan antara pihak independen dalam kondisi yang sebanding.
Mengapa Transfer Pricing Menjadi Risiko Pajak Tersembunyi?
Banyak wajib pajak baru menyadari besarnya eksposur transfer pricing ketika sudah masuk tahap pemeriksaan atau sengketa. Beberapa alasan mengapa transfer pricing sering menjadi “risiko tersembunyi”:
- Kompleksitas transaksi. Struktur grup multinasional, rantai pasok global, dan alokasi fungsi–aset–risiko yang rumit membuat analisis transfer pricing tidak mudah dipahami oleh manajemen non-pajak.
- Dampak baru terasa saat pemeriksaan. Kebijakan harga yang “terasa wajar” secara internal bisa saja dianggap tidak memenuhi PKKU oleh DJP, namun dampaknya baru muncul saat ada koreksi fiskal.
- Dokumentasi yang terlambat atau lemah. Banyak perusahaan baru menyusun dokumentasi transfer pricing (TP Doc) saat diminta pemeriksa, padahal seharusnya sudah tersedia lebih awal.
Akibatnya, wajib pajak sering kali berada dalam posisi defensif dan sulit mempertahankan kebijakan harganya.
Risiko Pajak yang Muncul dari Transfer Pricing
1. Koreksi Fiskal dan Tambahan Pajak
Jika DJP menilai harga transaksi afiliasi tidak wajar, mereka berwenang melakukan koreksi fiskal, yaitu menyesuaikan penghasilan kena pajak sesuai harga yang dianggap memenuhi PKKU. Dampaknya:
- Laba fiskal meningkat → PPh Badan tambahan.
- Biaya yang sebelumnya dikurangkan (misal beban jasa manajemen, royalti, bunga) dapat tidak diakui seluruhnya atau sebagian.
- Potensi koreksi PPh 23/26 atas pembayaran ke pihak afiliasi luar negeri.
2. Sanksi Bunga dan Denda
Koreksi transfer pricing biasanya disertai sanksi:
- Bunga 2% per bulan atas kekurangan pembayaran pajak.
- Denda 50%–100% jika terdapat unsur kesengajaan atau ketidakpatuhan yang disengaja.
Dalam kasus besar, total tambahan pajak plus sanksi dapat sangat signifikan dan memengaruhi likuiditas perusahaan.
3. Pemeriksaan dan Sengketa Berkepanjangan
Transfer pricing sering menjadi isu inti dalam pemeriksaan pajak karena:
- Memerlukan analisis fungsi, aset, dan risiko (FAR analysis) yang mendalam.
- Membutuhkan data pembanding (benchmarking) yang relevan dan dapat dipertanggungjawabkan.
- Jika dokumentasi lemah, posisi wajib pajak sulit dipertahankan, berpotensi berlanjut ke keberatan, banding, bahkan gugatan.
Proses sengketa ini dapat berlangsung bertahun-tahun dan memakan sumber daya internal maupun biaya profesional.
4. Status Wajib Pajak Berisiko Tinggi
Wajib pajak yang berulang kali dikoreksi karena transfer pricing dapat:
- Dianggap sebagai high risk taxpayer oleh DJP.
- Lebih sering menjadi target pemeriksaan di tahun-tahun berikutnya.
- Mengalami kesulitan dalam negosiasi dan early engagement dengan fiskus.
Aturan Transfer Pricing di Indonesia yang Perlu Diketahui
Kerangka regulasi transfer pricing di Indonesia terutama diatur dalam:
- Undang-Undang Pajak Penghasilan (termasuk UU HPP).
- PMK Nomor 172 Tahun 2023 tentang penerapan Prinsip Kewajaran dan Kelaziman Usaha.
- Peraturan terkait dokumentasi transfer pricing (TP Doc), termasuk kewajiban Master File, Local File, dan Country-by-Country Report (CbCR).
DJP dapat menggunakan berbagai metode untuk menguji kewajaran harga, antara lain:
- Comparable Uncontrolled Price (CUP)
- Resale Price Method (RPM)
- Cost Plus Method
- Transactional Net Margin Method (TNMM)
- Profit Split Method
Pemilihan metode harus didasarkan pada analisis fungsi, aset, dan risiko, serta ketersediaan data pembanding yang relevan.
Kewajiban Dokumentasi Transfer Pricing (TP Doc)
Dokumentasi transfer pricing adalah salah satu kunci mitigasi risiko. Tanpa TP Doc yang memadai, wajib pajak sulit membuktikan bahwa kebijakan harganya telah memenuhi PKKU.
Siapa yang Wajib Menyusun TP Doc?
Secara umum, wajib pajak wajib menyiapkan dokumentasi transfer pricing jika memenuhi salah satu kriteria berikut:
- Peredaran bruto tahun sebelumnya > Rp50 miliar; atau
- Transaksi afiliasi berupa barang berwujud > Rp20 miliar; atau
- Transaksi afiliasi berupa jasa, bunga, royalti, atau penggunaan harta tak berwujud > Rp5 miliar; atau
- Transaksi dengan pihak afiliasi di negara dengan tarif pajak lebih rendah dari tarif Indonesia.
Untuk grup dengan peredaran konsolidasi > Rp11 triliun, ada kewajiban tambahan menyusun Country-by-Country Report (CbCR).
Dokumentasi Transfer Pricing
Dokumentasi transfer pricing terdiri dari:
- Master File: Gambaran umum grup multinasional, struktur kepemilikan, kebijakan transfer pricing global, dan alokasi penghasilan.
- Local File: Analisis mendetail untuk entitas di Indonesia, termasuk analisis fungsi–aset–risiko, deskripsi transaksi afiliasi, metode yang dipilih, dan hasil benchmarking.
- Country-by-Country Report (CbCR): Laporan per negara yang menyajikan pendapatan, laba, pajak dibayar dan terutang, serta indikator ekonomi lain untuk setiap yurisdiksi tempat grup beroperasi.
Batas Waktu Ketersediaan Dokumen
- Master File dan Local File: Harus tersedia paling lambat 4 bulan setelah akhir tahun fiskal (mis. 30 April untuk tahun pajak kalender).
- CbCR: Disampaikan paling lambat 12 bulan setelah akhir tahun fiskal.
Praktik terbaik adalah menyiapkan dokumentasi sejak awal tahun berikutnya, bukan mendadak saat ada pemeriksaan.
Tanda Kebijakan Transfer Pricing Anda Perlu Ditinjau Ulang
Wajib pajak sebaiknya waspada dan segera melakukan tax review jika menemukan beberapa indikator berikut:
- Margin laba di Indonesia terus menurun, sementara grup secara global stabil atau meningkat.
- Perusahaan mengalami kerugian berulang meskipun aktivitas bisnis berjalan normal.
- Beban royalti, jasa manajemen, atau bunga pinjaman ke pihak afiliasi sangat besar dibandingkan omzet.
- Ada restrukturisasi grup yang mengubah fungsi, aset, atau risiko entitas Indonesia secara signifikan.
- Transaksi dengan entitas di negara bertarif pajak rendah (tax haven) meningkat tanpa dokumentasi yang kuat.
Jika beberapa kondisi ini terjadi, kemungkinan besar perusahaan Anda masuk dalam radar risiko transfer pricing DJP.
Langkah Praktis bagi Wajib Pajak untuk Mengelola Risiko
1. Pemetaan Transaksi Afiliasi
- Identifikasi semua transaksi dengan pihak afiliasi (dalam dan luar negeri).
- Klasifikasikan berdasarkan jenis: barang, jasa, royalti, pinjaman, sewa, dll.
- Kumpulkan kontrak, invoice, dan kebijakan harga yang berlaku.
2. Analisis Fungsi, Aset, dan Risiko (FAR)
- Tentukan fungsi yang dijalankan entitas Indonesia (mis. distributor terbatas, manufaktur kontrak, principal, dsb.).
- Identifikasi aset penting yang digunakan (merek, teknologi, jaringan distribusi).
- Peta risiko yang ditanggung (risiko pasar, kredit, persediaan, dll.).
Analisis ini menjadi dasar pemilihan metode transfer pricing yang paling tepat.
3. Uji Kewajaran Harga (Benchmarking)
- Pilih metode transfer pricing yang sesuai (CUP, TNMM, dsb.).
- Lakukan pencarian data pembanding menggunakan database yang diakui.
- Bandingkan margin atau harga perusahaan Anda dengan rentang kewajaran (arm’s length range).
Jika posisi Anda di luar rentang kewajaran, pertimbangkan penyesuaian kebijakan harga atau dokumentasi penjelasan yang kuat.
4. Penyiapan TP Doc (Master File & Local File)
- Susun Local File yang mencakup:
- Deskripsi bisnis dan lingkungan industri.
- Analisis FAR.
- Deskripsi transaksi afiliasi.
- Metode yang dipilih dan justifikasinya.
- Hasil benchmarking dan kesimpulan.
- Pastikan Master File grup sudah tersedia dan konsisten dengan Local File.
Dokumentasi ini tidak hanya untuk kepatuhan formal, tetapi juga sebagai “pertahanan utama” saat ada pemeriksaan.
5. Early Engagement dengan DJP (Jika Diperlukan)
Mengingat DJP kini mendorong pendekatan “identify early, discuss early, resolve early”, wajib pajak dapat:
- Memanfaatkan forum konsultasi atau program kepatuhan sukarela jika tersedia.
- Menjelaskan kebijakan transfer pricing secara proaktif jika ada perubahan signifikan (restrukturisasi, perubahan model bisnis).
- Menyiapkan ringkasan eksekutif TP Doc untuk memudahkan diskusi dengan fiskus.
Implikasi bagi Wajib Pajak di Indonesia
Bagi wajib pajak, terutama perusahaan menengah–besar dan PT PMA, transfer pricing bukan lagi isu teknis semata, melainkan bagian dari strategi pajak dan tata kelola perusahaan.
Beberapa implikasi praktis:
- Perencanaan pajak harus selaras dengan substansi bisnis. Struktur yang hanya bertujuan menggeser laba tanpa dukungan fungsi dan risiko nyata berisiko tinggi dikoreksi.
- Dokumentasi adalah kunci. Tanpa TP Doc yang kuat, posisi perusahaan lemah saat pemeriksaan, bahkan jika secara bisnis kebijakan harga masuk akal.
- Koordinasi internal penting. Fungsi pajak, keuangan, legal, dan operasional perlu bekerja sama agar kontrak, kebijakan harga, dan dokumentasi konsisten.
Transfer pricing bukan hanya berkaitan dengan penentuan harga dalam transaksi antarperusahaan yang memiliki hubungan istimewa. Kebijakan tersebut juga perlu didukung oleh analisis yang memadai, penerapan Prinsip Kewajaran dan Kelaziman Usaha (PKKU), serta dokumentasi yang sesuai dengan kondisi bisnis.
Bagi wajib pajak, evaluasi transfer pricing penting dilakukan untuk memastikan harga dan ketentuan transaksi afiliasi memiliki dasar yang jelas. Perusahaan juga perlu memperhatikan perubahan fungsi, aset, risiko, model bisnis, serta perkembangan transaksi dalam grup yang dapat memengaruhi kebijakan transfer pricing.
Karena itu, perusahaan sebaiknya tidak menunggu sampai terjadi pemeriksaan untuk meninjau kebijakan transfer pricing. Tax review secara berkala dapat membantu mengidentifikasi potensi risiko, mengevaluasi kewajaran transaksi, dan memastikan dokumentasi transfer pricing tetap konsisten dengan kondisi perusahaan.
Tim Konsultan Pajak kami siap membantu perusahaan melakukan tax review transfer pricing, analisis transaksi afiliasi, FAR analysis, benchmarking, evaluasi TP Doc, serta mengidentifikasi potensi risiko pajak sebelum berkembang menjadi koreksi atau sengketa dengan otoritas pajak.
Leave a Reply