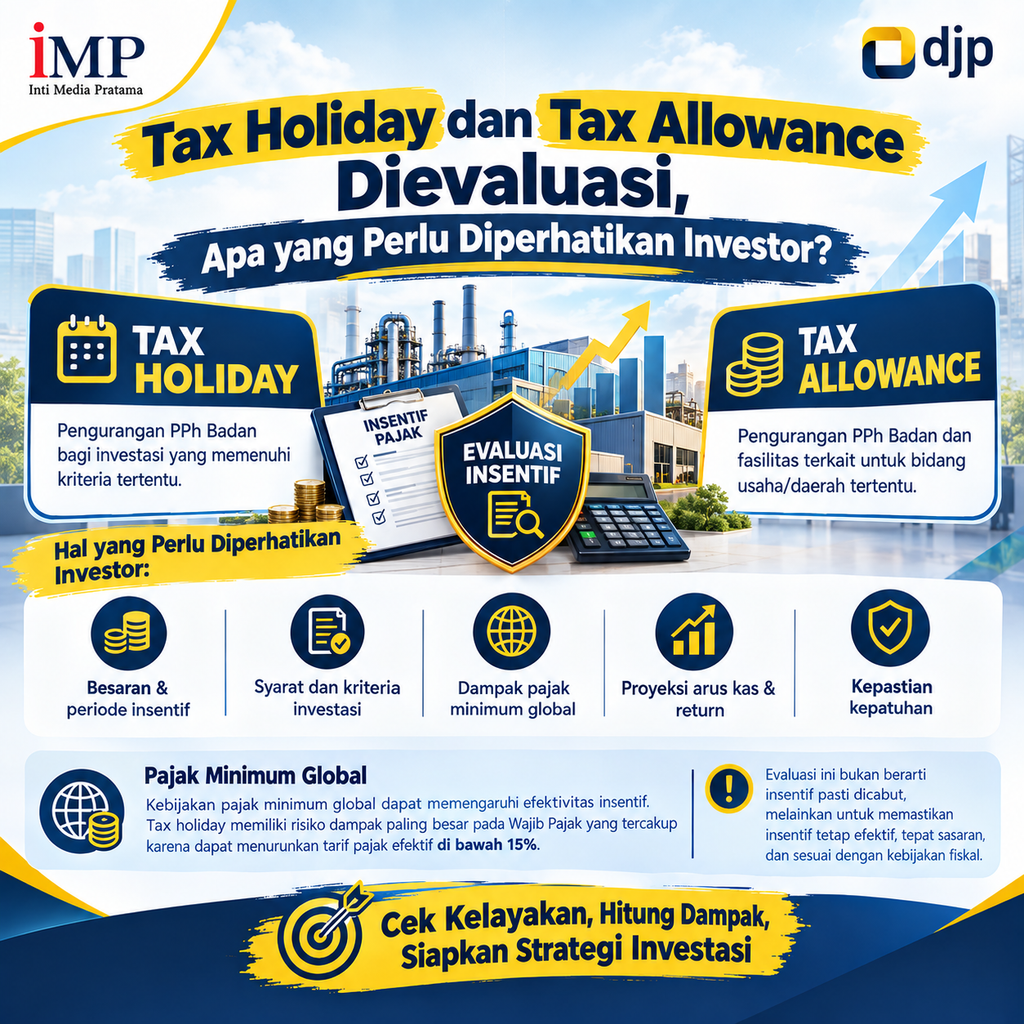
Pemerintah kembali meninjau skema insentif perpajakan, termasuk tax holiday dan tax allowance. Evaluasi tersebut dilakukan di tengah perubahan sistem perpajakan global, terutama penerapan Pajak Minimum Global atau Global Minimum Tax (GMT), serta perkembangan dunia usaha yang semakin dinamis dan terdigitalisasi.
Bagi investor, perkembangan ini perlu diperhatikan sejak tahap awal perencanaan investasi. Evaluasi insentif pajak tidak otomatis berarti seluruh fasilitas akan dihapus. Namun, perubahan kebijakan perpajakan global membuat perhitungan manfaat insentif menjadi lebih kompleks.
Investor tidak cukup hanya menghitung berapa besar PPh badan yang dapat dikurangi di Indonesia. Perlu dilihat pula apakah perusahaan termasuk dalam cakupan GMT, bagaimana tarif pajak efektif setelah memperoleh fasilitas, apakah dapat muncul top-up tax, serta apakah seluruh persyaratan fasilitas dapat dipenuhi.
Dengan demikian, tax planning tidak lagi hanya berbicara mengenai penghematan pajak, tetapi juga mengenai manfaat bersih yang benar-benar diperoleh dari suatu investasi.
Tax Holiday dan Tax Allowance: Apa Perbedaannya?
Tax holiday dan tax allowance sama-sama merupakan fasilitas perpajakan untuk mendorong kegiatan investasi. Namun, bentuk dan cara pemanfaatannya berbeda.
Tax Holiday
Tax holiday pada dasarnya memberikan pembebasan atau pengurangan PPh badan selama periode tertentu kepada perusahaan yang memenuhi kriteria dan persyaratan yang ditetapkan pemerintah.
Fasilitas ini ditujukan terutama untuk investasi pada sektor atau kegiatan usaha tertentu yang dianggap memiliki nilai strategis. Melalui fasilitas tersebut, pemerintah berupaya menarik investasi, meningkatkan kapasitas produksi, menciptakan lapangan kerja, serta mendorong pengembangan teknologi dan kegiatan ekonomi bernilai tambah.
Besarnya manfaat dan jangka waktu fasilitas bergantung pada ketentuan yang berlaku serta karakteristik investasi.
Investor juga perlu memperhatikan perkembangan terbaru mengenai masa pengajuan fasilitas. Pengajuan tax holiday berdasarkan PMK 69 Tahun 2024 telah berakhir pada 31 Desember 2025. Karena itu, perusahaan yang merencanakan investasi baru perlu memastikan terlebih dahulu dasar hukum dan ketersediaan fasilitas yang dapat digunakan.
Tax Allowance
Berbeda dari tax holiday, tax allowance memberikan manfaat perpajakan melalui sejumlah perlakuan fiskal tertentu.
Bentuknya dapat berupa pengurangan penghasilan neto, penyusutan atau amortisasi yang dipercepat, kompensasi kerugian dengan periode tertentu, maupun fasilitas terkait tarif PPh atas dividen sesuai persyaratan yang berlaku.
Karena mekanismenya berbeda, manfaat tax allowance tidak bisa dinilai hanya berdasarkan besarnya persentase fasilitas.
Perusahaan perlu mempertimbangkan:
- nilai investasi;
- proyeksi pendapatan dan laba;
- waktu mulai beroperasi;
- struktur biaya;
- periode pemanfaatan fasilitas;
- kondisi arus kas;
- persyaratan investasi; dan
- potensi perubahan kebijakan perpajakan.
Dengan kata lain, fasilitas yang terlihat besar belum tentu menghasilkan manfaat ekonomi yang sama bagi setiap investor.
Mengapa Pemerintah Mengevaluasi Insentif Pajak?
Evaluasi terhadap insentif pajak berkaitan dengan kebutuhan untuk memastikan bahwa fasilitas yang diberikan tetap relevan dengan kondisi ekonomi dan memberikan manfaat yang sebanding dengan penerimaan negara yang dikorbankan.
Kementerian Keuangan menyampaikan bahwa masih terdapat sejumlah kesenjangan dalam desain dan pelaksanaan insentif pajak. Karena itu, kebijakan insentif perlu terus disesuaikan agar lebih tepat sasaran.
Dalam merancang kebijakan ke depan, pemerintah juga menekankan beberapa prinsip, antara lain:
- Selaras dengan perkembangan perpajakan internasional, termasuk Pajak Minimum Global.
- Mendukung tujuan ekonomi yang strategis, sehingga fasilitas diberikan pada kegiatan yang memberikan manfaat nyata.
- Bersifat tepat sasaran dan terukur, termasuk memperhatikan waktu serta kebutuhan investasi.
- Dievaluasi secara berkala, sehingga efektivitas fasilitas dapat diketahui dan kebijakan dapat disesuaikan.
Perubahan pendekatan tersebut menunjukkan bahwa keberhasilan insentif pajak tidak hanya diukur dari jumlah investasi yang masuk. Pemerintah juga perlu melihat dampaknya terhadap kegiatan ekonomi, lapangan kerja, teknologi, produktivitas, dan penerimaan negara.
Apa Hubungannya dengan Global Minimum Tax?
Perubahan paling penting yang perlu diperhatikan investor adalah penerapan Global Minimum Tax. Secara umum, Pilar Dua OECD memperkenalkan tarif pajak efektif minimum sebesar 15% bagi kelompok perusahaan multinasional yang memenuhi kriteria cakupan. Kondisi ini dapat memengaruhi cara perusahaan menghitung manfaat insentif pajak.
Sebagai contoh sederhana, sebuah perusahaan memiliki tarif pajak efektif sebesar 22% sebelum memperoleh fasilitas. Setelah mendapatkan insentif, tarif pajak efektifnya turun menjadi 5%.
Di satu sisi, perusahaan memperoleh penghematan pajak di Indonesia. Namun, apabila perusahaan tersebut termasuk dalam cakupan GMT, tarif efektif yang berada di bawah 15% dapat menimbulkan konsekuensi berupa top-up tax, sesuai mekanisme dan ketentuan yang berlaku. Artinya, pengurangan pajak di Indonesia tidak selalu berarti penghematan pajak secara keseluruhan bagi grup usaha.
Namun, perlu ditegaskan bahwa tidak setiap perusahaan yang mendapatkan insentif otomatis terkena top-up tax. Dampaknya bergantung pada berbagai faktor, termasuk apakah grup memenuhi kriteria GMT, bagaimana penghitungan tarif pajak efektif dilakukan, serta yurisdiksi yang memiliki hak untuk mengenakan pajak tambahan.
Karena itu, investor perlu melihat manfaat insentif dari perspektif grup usaha secara keseluruhan, bukan hanya dari laporan perusahaan di Indonesia.
Bagaimana Status Tax Holiday dan Tax Allowance Saat Ini?
Ada beberapa perkembangan yang perlu menjadi perhatian investor.
Pertama, pemerintah sedang mengevaluasi kembali desain insentif pajak, termasuk tax holiday dan tax allowance.
Kedua, penerapan Pajak Minimum Global membuat manfaat fasilitas pajak perlu dianalisis bersama dengan tarif pajak efektif minimum 15%.
Ketiga, pengajuan tax holiday berdasarkan PMK 69/2024 telah berakhir pada 31 Desember 2025. Investor perlu berhati-hati agar tidak menggunakan fasilitas yang masa pengajuannya sudah berakhir sebagai asumsi dalam rencana investasi baru.
Keempat, pemerintah membuka ruang untuk pengembangan atau penyesuaian skema insentif agar lebih sesuai dengan perkembangan ekonomi, termasuk perubahan model bisnis dan ekonomi digital.
Perkembangan tersebut menunjukkan bahwa investor perlu terus memantau regulasi sebelum memasukkan fasilitas pajak ke dalam proyeksi investasi. Di tengah pemberitaan mengenai evaluasi insentif pajak, investor juga perlu membedakan antara kebijakan yang sudah berlaku dan arah kebijakan yang masih dalam pembahasan.
Evaluasi tidak berarti seluruh tax holiday otomatis dihapus. Demikian pula, keberadaan GMT tidak berarti seluruh perusahaan yang memperoleh fasilitas akan langsung dikenakan top-up tax.
Beberapa hal yang tidak sebaiknya langsung diasumsikan adalah:
- seluruh fasilitas tax holiday sudah dihapus;
- tax allowance tidak lagi memberikan manfaat;
- seluruh perusahaan Indonesia otomatis terkena GMT;
- setiap perusahaan penerima insentif pasti membayar top-up tax;
- fasilitas yang telah diberikan otomatis dibatalkan; atau
- skema insentif baru yang masih dikaji pasti akan tersedia.
Investor perlu melihat dasar hukum dan kondisi perusahaan masing-masing sebelum menarik kesimpulan.
Apa yang Perlu Dipertimbangkan dalam Perencanaan Investasi?
Perubahan kebijakan membuat perhitungan investasi perlu dilakukan dengan lebih hati-hati.
1. Hitung Investasi dengan Beberapa Skenario
Jangan hanya membuat proyeksi berdasarkan asumsi bahwa fasilitas pajak pasti tersedia.
Perusahaan dapat membuat beberapa skenario:
Skenario pertama, investasi memperoleh fasilitas pajak sesuai ketentuan.
Skenario kedua, fasilitas diperoleh tetapi manfaatnya berkurang karena konsekuensi GMT.
Skenario ketiga, investasi dijalankan tanpa fasilitas pajak.
Selanjutnya, masing-masing skenario dapat dibandingkan berdasarkan arus kas, periode pengembalian investasi, NPV, IRR, dan indikator kelayakan lainnya.
Cara ini memberikan gambaran yang lebih realistis mengenai ketahanan investasi terhadap perubahan kebijakan.
2. Periksa Posisi Perusahaan dalam Grup
Investor yang merupakan bagian dari grup multinasional perlu melakukan analisis lebih luas.
Hal yang perlu diperiksa antara lain:
- pendapatan konsolidasi grup;
- struktur kepemilikan;
- lokasi entitas dalam grup;
- transaksi antarperusahaan;
- negara domisili perusahaan induk; dan
- kewajiban terkait penerapan GMT.
Analisis pada tingkat entitas Indonesia saja dapat memberikan gambaran yang tidak lengkap apabila perusahaan merupakan bagian dari grup multinasional.
3. Evaluasi Persyaratan Fasilitas
Insentif pajak biasanya disertai dengan persyaratan tertentu.
Perusahaan perlu memastikan rencana investasi dapat memenuhi ketentuan mengenai nilai investasi, sektor usaha, kegiatan operasional, tenaga kerja, aset, maupun kewajiban administratif lainnya.
Dokumentasi juga perlu disiapkan sejak awal, bukan setelah perusahaan mulai memanfaatkan fasilitas.
4. Jangan Menjadikan Insentif sebagai Satu-Satunya Dasar Investasi
Insentif pajak memang dapat menjadi salah satu faktor dalam menentukan kelayakan investasi. Namun, keputusan investasi sebaiknya tetap mempertimbangkan kondisi bisnis secara keseluruhan.
Investor perlu mengetahui apakah proyek tetap layak apabila:
- fasilitas pajak tidak tersedia;
- periode fasilitas berubah;
- manfaat fasilitas lebih kecil dari proyeksi;
- timbul kewajiban pajak tambahan;
- biaya operasional meningkat; atau
- terjadi perubahan regulasi.
Dengan demikian, perusahaan memiliki gambaran mengenai risiko investasi dalam beberapa kondisi.
Tax Planning Perlu Dilakukan Sejak Awal
Dalam kondisi regulasi yang terus berkembang, tax planning sebaiknya dilakukan sebelum investasi direalisasikan.
Perencanaan tersebut dapat mencakup:
- identifikasi fasilitas pajak yang relevan;
- pemeriksaan persyaratan fasilitas;
- analisis struktur investasi;
- analisis posisi perusahaan dalam grup;
- simulasi dampak GMT;
- perhitungan manfaat pajak dalam beberapa skenario;
- analisis risiko perubahan regulasi; serta
- penyusunan dokumentasi pendukung.
Evaluasi terhadap tax holiday dan tax allowance menjadi bagian dari perubahan kebijakan perpajakan yang perlu diperhatikan investor. Di satu sisi, pemerintah ingin memastikan insentif tetap efektif dan tepat sasaran. Di sisi lain, penerapan Pajak Minimum Global membuat manfaat insentif perlu dihitung dengan perspektif yang lebih luas.
Bagi investor, hal terpenting bukan sekadar mengetahui apakah suatu fasilitas memberikan pembebasan atau pengurangan pajak. Yang perlu dihitung adalah berapa manfaat bersih yang benar-benar diterima setelah memperhitungkan GMT, potensi top-up tax, persyaratan fasilitas, biaya kepatuhan, serta kemungkinan perubahan regulasi.
Karena itu, perusahaan yang sedang merencanakan investasi sebaiknya tidak hanya mengandalkan asumsi mengenai insentif pajak. Perhitungan investasi perlu diuji melalui beberapa skenario dan disesuaikan dengan kondisi perusahaan maupun grup usaha.
Tim Konsultan Pajak kami siap membantu perusahaan melakukan tax planning, tax review, simulasi manfaat tax holiday dan tax allowance, analisis dampak GMT, serta evaluasi aspek perpajakan dalam rencana investasi agar keputusan bisnis dapat dibuat berdasarkan perhitungan yang lebih menyeluruh.
Leave a Reply