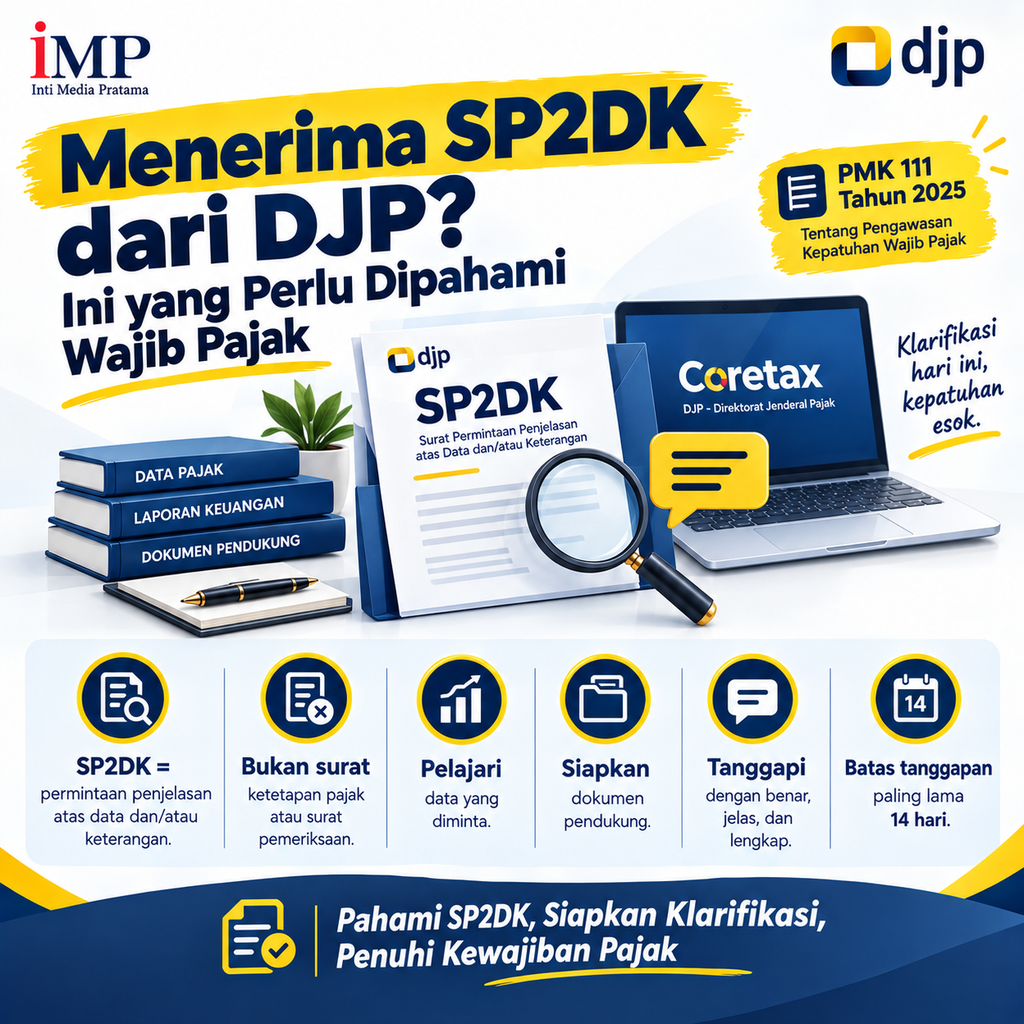
Menerima SP2DK dari Direktorat Jenderal Pajak (DJP) tidak selalu berarti wajib pajak telah melakukan pelanggaran atau langsung akan diperiksa. SP2DK merupakan sarana komunikasi awal DJP untuk meminta penjelasan atas data dan/atau keterangan tertentu, sekaligus memberi kesempatan kepada wajib pajak untuk mengklarifikasi atau membetulkan kewajiban perpajakannya apabila memang ditemukan kekeliruan.
Namun, surat ini tetap harus ditanggapi secara serius. Wajib pajak perlu memahami isu yang dipertanyakan, memeriksa data internal, serta menyampaikan jawaban yang tepat waktu dan didukung bukti yang memadai.
Apa Itu SP2DK?
SP2DK adalah singkatan dari Surat Permintaan Penjelasan atas Data dan/atau Keterangan. Surat ini diterbitkan oleh KPP dalam kegiatan pengawasan kepatuhan untuk meminta klarifikasi dari wajib pajak atas data atau informasi yang dimiliki DJP.
Data yang menjadi dasar SP2DK dapat berasal dari berbagai sumber, antara lain:
- SPT Tahunan atau SPT Masa yang telah disampaikan wajib pajak.
- Faktur pajak, bukti potong, dan data transaksi dalam sistem administrasi perpajakan.
- Data pihak ketiga, seperti perbankan, instansi pemerintah, lembaga keuangan, atau mitra usaha.
- Informasi transaksi digital, kepemilikan aset, kegiatan usaha, maupun data lain yang dapat digunakan DJP dalam pengawasan.
- Perbedaan antara profil usaha wajib pajak dengan pelaporan pajaknya.
Mengapa Wajib Pajak Bisa Menerima SP2DK?
Secara umum, SP2DK muncul karena DJP melihat adanya ketidaksesuaian, informasi yang belum lengkap, atau data yang perlu dikonfirmasi. Beberapa kondisi yang sering memicu penerbitan SP2DK antara lain:
- Omzet dalam pelaporan pajak tidak sejalan dengan data transaksi yang dimiliki DJP.
- Ada penjualan yang belum tercermin dalam SPT Masa PPN atau SPT Tahunan.
- Kredit pajak, bukti potong, atau pajak yang dibayar sendiri tidak sesuai dengan data DJP.
- Wajib pajak melaporkan kerugian selama beberapa tahun, tetapi kegiatan bisnis terlihat tetap berjalan atau berkembang.
- Pembelian aset, kepemilikan properti, kendaraan, atau investasi belum sejalan dengan profil penghasilan yang dilaporkan.
- Beban usaha dalam laporan pajak relatif besar dan memerlukan penjelasan atau dokumen pendukung.
- Terdapat transaksi afiliasi, pembayaran jasa, royalti, bunga, atau transaksi lintas negara yang perlu diklarifikasi.
Bagi pelaku usaha, SP2DK juga dapat berkaitan dengan perbedaan antara pembukuan, faktur pajak, bukti potong, mutasi rekening, laporan keuangan, dan SPT yang telah disampaikan. Karena itu, konsistensi data menjadi aspek penting dalam manajemen risiko pajak.
Batas Waktu Menanggapi SP2DK
Berdasarkan ketentuan pengawasan kepatuhan yang berlaku, wajib pajak perlu memberikan tanggapan paling lambat 14 hari sejak tanggal penerbitan SP2DK. Oleh sebab itu, segera setelah surat diterima, wajib pajak perlu mencatat tanggal surat, tenggat waktu respons, dan jenis data yang diminta oleh DJP.
Respons terhadap SP2DK dapat dilakukan dengan dua cara utama:
| Kondisi Wajib Pajak | Bentuk Tanggapan |
|---|---|
| Wajib pajak menemukan kekeliruan atau kewajiban pajak yang belum dipenuhi | Melakukan pembetulan dan/atau memenuhi kewajiban perpajakan sesuai ketentuan |
| Wajib pajak meyakini pelaporannya sudah benar | Menyampaikan penjelasan tertulis yang dilengkapi dokumen atau bukti pendukung |
Tanggapan dapat disampaikan melalui akun Coretax, secara langsung ke KPP, atau melalui pos, jasa ekspedisi, dan jasa kurir. Untuk penyampaian melalui Coretax, wajib pajak dapat menggunakan menu Layanan Administrasi, kemudian memilih layanan AS.29-03 Surat Tanggapan atas SP2DK, mengunggah surat tanggapan dan dokumen pendukung, lalu mengirimkannya hingga memperoleh Bukti Penerimaan Elektronik (BPE).
Upaya yang Perlu Dilakukan Setelah Menerima SP2DK
1. Baca Isi Surat Secara Cermat
Periksa informasi dasar dalam SP2DK, termasuk:
- Nama dan NPWP wajib pajak.
- Tahun pajak atau masa pajak yang dipertanyakan.
- Jenis pajak yang menjadi perhatian.
- Uraian data, transaksi, atau kewajiban yang perlu dijelaskan.
- Batas waktu penyampaian tanggapan.
- Nama dan kontak petugas atau KPP yang menangani.
2. Identifikasi Sumber Perbedaan Data
Setelah memahami isi surat, lakukan penelusuran internal. Bandingkan data yang dipertanyakan DJP dengan:
- SPT Masa dan SPT Tahunan.
- Laporan keuangan dan buku besar.
- Faktur pajak keluaran serta faktur pajak masukan.
- Bukti potong PPh.
- Invoice penjualan dan pembelian.
- Kontrak kerja sama atau perjanjian transaksi.
- Mutasi rekening bank.
- Dokumen kepemilikan aset.
- Data transaksi dari marketplace atau platform digital, jika relevan.
Tahap ini penting agar wajib pajak dapat mengetahui apakah masalahnya disebabkan oleh salah pelaporan, perbedaan waktu pencatatan, data pihak ketiga yang belum lengkap, atau memang terdapat kewajiban pajak yang belum dipenuhi.
3. Tentukan Posisi Pajak yang Tepat
Setelah data dikumpulkan, wajib pajak harus menentukan posisi secara objektif:
- Apakah terdapat kesalahan dalam pelaporan pajak?
- Apakah data DJP berbeda karena alasan yang dapat dijelaskan?
- Apakah dokumen perusahaan telah cukup membuktikan transaksi?
- Apakah perlu dilakukan pembetulan SPT?
- Apakah terdapat pajak kurang bayar yang perlu segera diselesaikan?
Jangan membuat penjelasan yang tidak didukung data. Surat tanggapan yang lemah, tidak konsisten, atau sekadar normatif dapat memunculkan pertanyaan lanjutan dari DJP.
4. Susun Surat Tanggapan yang Sistematis
Surat tanggapan SP2DK idealnya menjawab setiap poin yang diminta secara langsung, jelas, dan berbasis dokumen. Struktur sederhananya dapat memuat:
- Identitas wajib pajak dan nomor SP2DK.
- Pernyataan bahwa wajib pajak telah menerima serta mempelajari SP2DK.
- Penjelasan atas setiap data atau transaksi yang dipertanyakan.
- Uraian alasan apabila terdapat perbedaan data.
- Daftar lampiran bukti pendukung.
- Kesimpulan dan komitmen untuk memenuhi kewajiban perpajakan bila terdapat kekeliruan.
Gunakan bahasa formal, faktual, dan tidak emosional. Hindari menjawab terlalu singkat tanpa penjelasan maupun memberikan dokumen dalam jumlah besar tanpa uraian yang memudahkan petugas memahami konteksnya.
5. Lampirkan Bukti Pendukung yang Relevan
Bukti pendukung perlu disesuaikan dengan isu dalam SP2DK. Contohnya:
| Isu yang Dipertanyakan | Contoh Dokumen Pendukung |
|---|---|
| Perbedaan omzet | Invoice, laporan penjualan, kontrak, bukti retur, rekonsiliasi omzet |
| Perbedaan PPN | Faktur pajak, e-Faktur, rekonsiliasi DPP, bukti pembatalan faktur |
| Beban jasa atau biaya besar | Kontrak, invoice, bukti pembayaran, laporan pekerjaan, bukti manfaat jasa |
| Penghasilan dari sewa | Perjanjian sewa, bukti pembayaran, rekapitulasi pendapatan |
| Kepemilikan aset | Akta jual beli, dokumen pembiayaan, bukti sumber dana, bukti pembayaran |
| Transaksi afiliasi | Perjanjian afiliasi, analisis fungsi-aset-risiko, transfer pricing documentation |
Dokumen yang dilampirkan harus dapat membuktikan bahwa transaksi benar-benar terjadi, memiliki dasar bisnis, dicatat dengan benar, dan telah diperlakukan sesuai ketentuan pajak.
Apakah SP2DK Bisa Berlanjut ke Pemeriksaan?
SP2DK bukan pemeriksaan pajak, namun tanggapan yang tidak memadai, tidak disampaikan tepat waktu, atau tidak didukung bukti yang cukup dapat membuat DJP melakukan tindak lanjut pengawasan sesuai ketentuan yang berlaku.
Karena itu, penerimaan SP2DK perlu dijadikan momentum untuk melakukan evaluasi internal. Jika ditemukan masalah, langkah pembetulan yang tepat dan terukur biasanya lebih baik daripada mempertahankan posisi yang tidak memiliki dasar dokumen kuat.
Kesalahan yang Perlu Dihindari
Berikut beberapa kesalahan yang sebaiknya dihindari setelah menerima SP2DK:
- Menunda membaca surat hingga mendekati batas waktu.
- Tidak memberikan respons sama sekali.
- Menjawab hanya secara lisan tanpa dokumentasi yang memadai.
- Mengirim penjelasan umum tanpa membahas isu yang ditanyakan satu per satu.
- Memberikan data yang tidak konsisten dengan SPT atau laporan keuangan.
- Membuat dokumen pendukung setelah kejadian tanpa dasar transaksi yang jelas.
- Melakukan pembetulan SPT tanpa terlebih dahulu menghitung dampak pajak dan sanksinya.
- Mengabaikan kebutuhan koordinasi antara bagian pajak, keuangan, legal, dan operasional.
Menerima SP2DK dari DJP bukan alasan untuk panik, tetapi juga bukan surat yang boleh diabaikan. SP2DK adalah kesempatan bagi wajib pajak untuk menunjukkan kepatuhan, memberikan klarifikasi berbasis data, atau memperbaiki kewajiban perpajakan apabila terdapat kesalahan.
Tim Konsultan Pajak kami dapat membantu wajib pajak melakukan tax review, menelaah data dan transaksi yang menjadi perhatian dalam SP2DK, melakukan rekonsiliasi dengan pembukuan dan pelaporan pajak, serta menyiapkan tanggapan dan dokumen pendukung yang diperlukan. Dengan penanganan yang tepat sejak awal, wajib pajak dapat memberikan penjelasan yang lebih terstruktur sekaligus mengidentifikasi potensi risiko pajak yang perlu ditindaklanjuti.
Leave a Reply