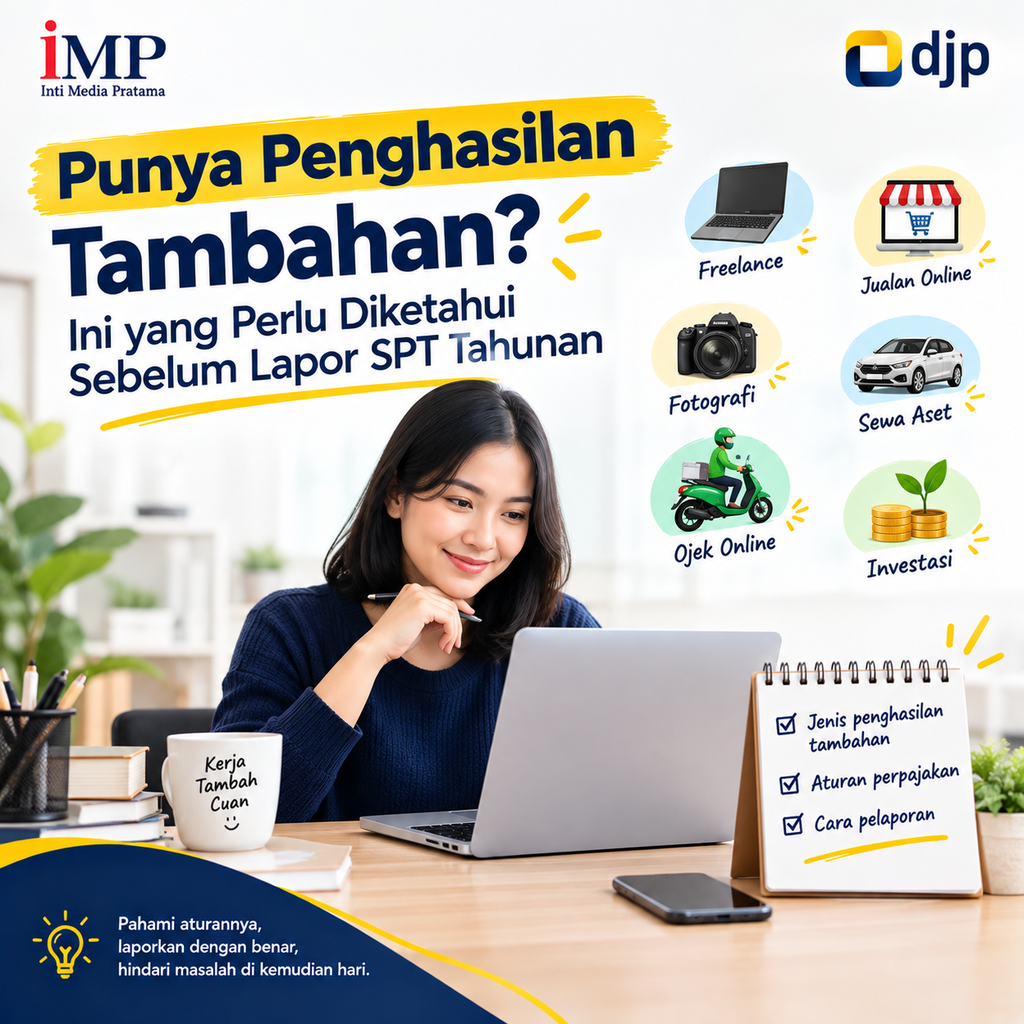
Memiliki penghasilan tambahan kini semakin umum di kalangan masyarakat. Selain gaji bulanan, banyak orang memperoleh uang dari jualan online, pekerjaan lepas, jasa profesional, mengajar privat, usaha rumahan, sewa kos atau kontrakan, komisi, hingga investasi. Namun, penghasilan tambahan perlu dicatat dengan baik agar pelaporan SPT Tahunan tidak keliru.
Hal yang perlu dipahami adalah tidak semua uang yang diperoleh memiliki perlakuan pajak yang sama. Ada penghasilan yang sudah dipotong pajak oleh pihak lain, ada yang dikenai PPh Final, ada pula yang perlu digabungkan dalam penghitungan pajak tahunan. Karena itu, sebelum lapor SPT Tahunan, wajib pajak perlu mengenali sumber penghasilannya terlebih dahulu.
Penghasilan Tambahan Apa Saja yang Perlu Dicatat?
Penghasilan tambahan dapat berasal dari berbagai kegiatan, misalnya:
- Jualan makanan, pakaian, atau produk lain secara online maupun offline.
- Menjadi reseller, dropshipper, atau pemilik toko marketplace.
- Freelance desain, menulis, fotografi, penerjemahan, administrasi, atau jasa digital.
- Mengajar les privat, menjadi pembicara, atau menerima honor narasumber.
- Menjalankan usaha rumahan seperti katering, laundry, jahit, salon, atau bengkel.
- Menerima komisi penjualan, endorsement, dan jasa promosi.
- Menyewakan kos, kontrakan, ruko, atau kendaraan.
- Menerima bunga, dividen, kupon investasi, atau pendapatan investasi lainnya.
- Memiliki lebih dari satu pekerjaan atau lebih dari satu pemberi kerja.
Secara umum, SPT Tahunan Orang Pribadi dapat memuat penghasilan dari pekerjaan, usaha, dan/atau pekerjaan bebas. Oleh karena itu, seseorang yang bekerja sebagai karyawan tetapi juga memiliki usaha sampingan tetap perlu memperhatikan seluruh sumber penghasilannya saat mengisi SPT.
Tidak Semua Penghasilan Tambahan Dibayar dengan Cara yang Sama
Sebelum mengisi SPT Tahunan, kelompokkan penghasilan tambahan berdasarkan perlakuannya. Secara sederhana, penghasilan dapat dibedakan sebagai berikut:
| Jenis Penghasilan | Contoh | Hal yang Perlu Diperhatikan |
|---|---|---|
| Penghasilan dari pekerjaan | Gaji, bonus, tunjangan, honor | Biasanya sudah ada bukti potong dari pemberi kerja |
| Penghasilan usaha | Warung, toko online, katering, laundry | Catat omzet, biaya, dan transaksi harian |
| Penghasilan pekerjaan bebas | Dokter, pengacara, desainer, fotografer, konsultan, tutor | Catat honor, invoice, dan bukti pembayaran |
| Penghasilan yang telah dipotong pihak lain | Jasa yang dipotong PPh 23 atau penghasilan lain | Periksa bukti potong dan pastikan datanya benar |
| Penghasilan bersifat final | Contohnya dapat mencakup penghasilan tertentu seperti sewa tanah/bangunan | Dilaporkan pada bagian penghasilan final dan tidak selalu digabung dalam hitungan pajak akhir tahun |
| Penghasilan bukan objek pajak | Contohnya dapat meliputi penerimaan tertentu sesuai ketentuan | Tetap dapat perlu dilaporkan pada bagian yang sesuai di SPT |
Penghasilan yang telah dikenai PPh Final tidak digabungkan dalam penghitungan pajak akhir tahun, tetapi tetap perlu dilaporkan dalam SPT Tahunan pada bagian penghasilan final karena perlakuan pajak dapat berbeda menurut jenis transaksi dan kondisi wajib pajak.
Dokumen yang Perlu Disiapkan Sebelum Lapor SPT
Agar tidak terburu-buru saat musim pelaporan, siapkan dokumen berikut sejak awal:
- Bukti potong dari kantor, klien, atau pihak yang membayar penghasilan.
- Rekap penjualan usaha, baik tunai, transfer, QRIS, maupun marketplace.
- Laporan transaksi dari aplikasi penjualan atau platform digital.
- Invoice, kuitansi, kontrak kerja, dan bukti pembayaran jasa.
- Mutasi rekening bank atau dompet digital yang digunakan untuk usaha.
- Bukti setor pajak dan NTPN, jika pernah melakukan pembayaran pajak sendiri.
- Perjanjian sewa dan bukti penerimaan uang sewa, bila memiliki kos, kontrakan, atau ruko.
- Catatan harta dan utang per akhir tahun.
- Dokumen investasi, jika memiliki saham, obligasi, reksa dana, atau Surat Berharga Negara.
Dokumen tersebut membantu wajib pajak membedakan penghasilan yang sudah dipotong pajak, penghasilan yang perlu dihitung sendiri, dan penghasilan yang hanya perlu dilaporkan.
Karyawan yang Memiliki Usaha Sampingan
Karyawan yang menerima gaji tetapi juga memiliki usaha atau pekerjaan freelance perlu memperhatikan dua sumber penghasilan tersebut.
Misalnya, seorang pegawai menerima bukti potong dari kantor setiap tahun. Di luar jam kerja, ia juga menjual produk melalui marketplace dan menerima pembayaran dari pelanggan. Saat melaporkan SPT Tahunan, penghasilan dari pekerjaan dan penghasilan dari usaha sampingan perlu diperhatikan sesuai jenis serta perlakuan pajaknya.
Jangan menganggap bahwa karena PPh 21 dari gaji sudah dipotong kantor, seluruh kewajiban pajak pribadi otomatis selesai. Penghasilan tambahan tetap perlu dicatat dan dilaporkan dengan benar.
Lapor SPT Tahunan melalui Coretax DJP
Pelaporan SPT Tahunan Orang Pribadi kini dapat dilakukan melalui Coretax DJP. Wajib pajak dapat membuat konsep SPT melalui menu Surat Pemberitahuan (SPT) pada akun Coretax, memilih tahun pajak, lalu mengisi data sesuai keadaan yang sebenarnya.
Dalam kondisi tertentu, wajib pajak orang pribadi juga dapat menggunakan Coretax Form, yaitu formulir yang dapat diunduh, diisi secara offline, lalu diunggah kembali untuk dilaporkan. Fasilitas ini ditujukan bagi wajib pajak dengan kondisi perpajakan yang tidak kompleks, SPT nihil, dan memenuhi kriteria yang ditetapkan DJP.
Meski ada data yang dapat muncul otomatis dalam sistem, wajib pajak tetap perlu memeriksa kebenarannya. Pastikan bukti potong, penghasilan tambahan, data harta, dan utang telah sesuai sebelum SPT dikirim.
Kesalahan yang Perlu Dihindari
Kesalahan administrasi kecil dapat membuat pelaporan menjadi tidak rapi dan menyulitkan wajib pajak jika di kemudian hari perlu menjelaskan data pajaknya. Beberapa kesalahan yang sering terjadi ketika melaporkan penghasilan tambahan adalah:
- Hanya melaporkan gaji, tetapi lupa mencatat usaha atau pekerjaan sampingan.
- Menganggap omzet sebagai keuntungan bersih.
- Tidak menyimpan bukti transaksi dan bukti potong.
- Menggabungkan uang usaha dengan uang pribadi tanpa catatan.
- Mengira pajak yang telah dipotong pihak lain tidak perlu diperiksa lagi.
- Tidak memperbarui data harta dan utang dalam SPT.
- Menunda pencatatan hingga mendekati batas waktu pelaporan.
- Mengisi SPT berdasarkan perkiraan, bukan berdasarkan dokumen.
Memiliki penghasilan tambahan tidak perlu membuat Anda khawatir menghadapi pajak. Hal terpenting adalah memahami sumber penghasilan, mencatat transaksi secara konsisten, menyimpan dokumen pendukung, dan melaporkannya sesuai perlakuan pajak yang berlaku.
Baik Anda karyawan yang berjualan online, freelancer yang menerima honor dari beberapa klien, pemilik usaha rumahan, maupun pemilik kos atau kontrakan, persiapan SPT Tahunan sebaiknya dimulai dari pencatatan yang rapi sepanjang tahun—bukan saat batas pelaporan sudah dekat.
Tim Konsultan Pajak kamidapat membantu menelaah penghasilan dari gaji, usaha, pekerjaan bebas, sewa, maupun investasi; memeriksa bukti potong; menyusun rekap penghasilan; menghitung kewajiban pajak; serta mendampingi pelaporan SPT Tahunan melalui Coretax DJP.
Dengan pendampingan yang tepat, Anda dapat melaporkan SPT secara lebih terarah, memahami kewajiban pajak tanpa istilah yang rumit, dan mengelola penghasilan tambahan dengan lebih tenang.
Leave a Reply