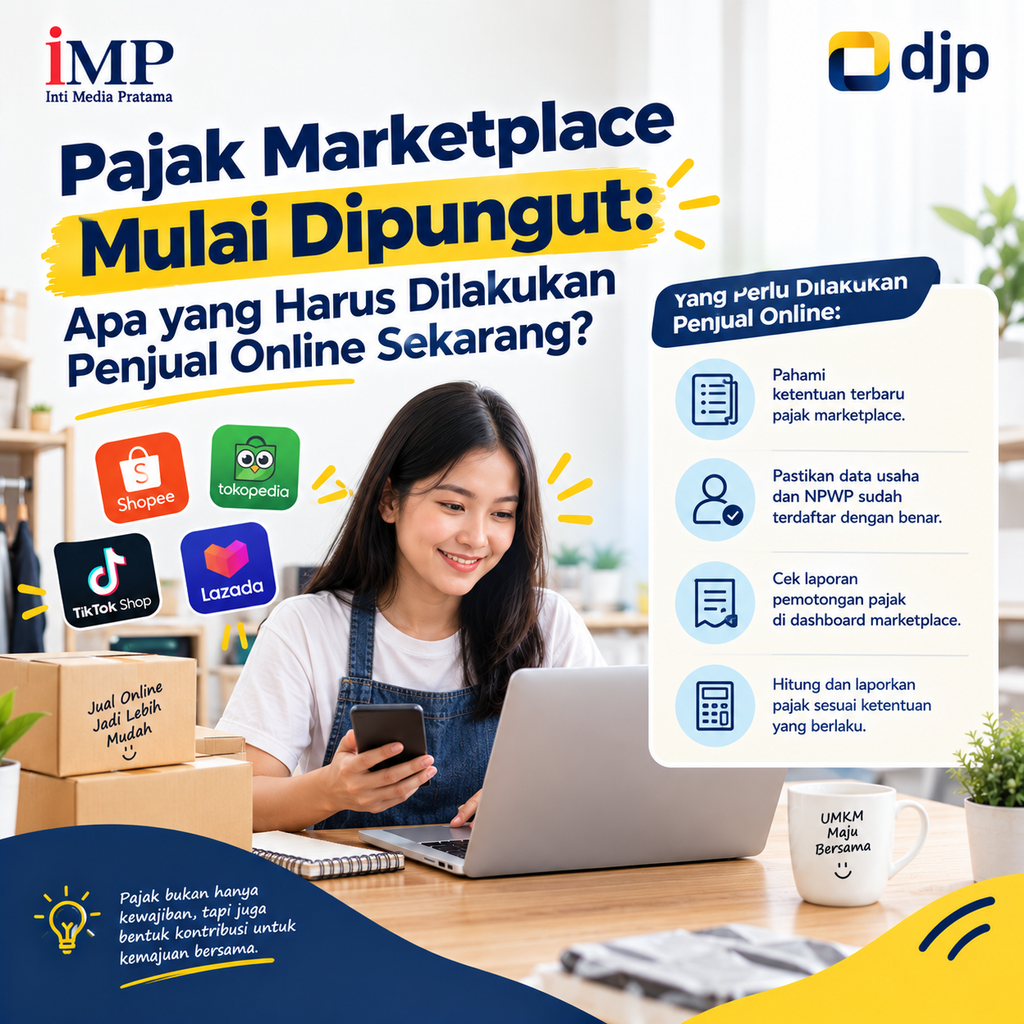
Pemungutan pajak marketplace resmi mulai dilaksanakan pada 1 Oktober 2026. Kebijakan ini berlaku untuk penjual online di empat marketplace yang ditunjuk DJP, yaitu Shopee, Tokopedia, Lazada, dan Blibli. Marketplace tersebut akan memungut PPh Pasal 22 atas transaksi penjualan barang atau jasa melalui platformnya.
Bagi seller, reseller, dropshipper, dan pelaku UMKM online, hal terpenting sekarang adalah memastikan data akun, omzet usaha, dan dokumen pajak sudah benar.
Pajak Marketplace Bukan Pajak Baru
PPh marketplace bukan jenis pajak baru untuk penjual online. PMK Nomor 37 Tahun 2025 mengubah mekanisme pembayaran pajak yang sebelumnya dilakukan sendiri oleh pedagang menjadi dipungut melalui marketplace.
Artinya, marketplace bertugas memungut, menyetor, dan melaporkan PPh Pasal 22 atas transaksi penjualan yang dilakukan seller di dalam platform. Penjual tetap perlu memahami kewajiban pajaknya dan menyimpan bukti pemungutan untuk pelaporan SPT Tahunan.
Berapa Pajak Marketplace yang Dipungut?
Marketplace yang ditunjuk memungut PPh Pasal 22 sebesar 0,5% dari omzet atau peredaran bruto yang tercantum dalam tagihan transaksi. Dasar pengenaan ini tidak termasuk PPN dan PPnBM.
Contoh sederhana:
| Nilai Penjualan Marketplace | PPh Pasal 22 0,5% |
|---|---|
| Rp1.000.000 | Rp5.000 |
| Rp10.000.000 | Rp50.000 |
| Rp50.000.000 | Rp250.000 |
Pajak dipungut ketika pembayaran dari pembeli diterima oleh marketplace. Nilai yang dipungut bukan dihitung dari keuntungan bersih, melainkan dari nilai peredaran bruto sesuai ketentuan.
Apakah Semua Penjual Online Dipotong Pajak?
Tidak semua seller marketplace langsung dipungut PPh Pasal 22. Wajib pajak orang pribadi dengan omzet usaha sampai Rp500 juta dalam satu tahun pajak tidak dipungut PPh Pasal 22 oleh marketplace, asalkan menyampaikan surat pernyataan sesuai ketentuan. Surat tersebut harus dibubuhi meterai dan disampaikan melalui mekanisme yang disediakan oleh masing-masing marketplace.
Namun, batas Rp500 juta bukan dihitung dari satu akun atau satu marketplace saja. Omzet yang diperhitungkan adalah total peredaran bruto usaha selama satu tahun, termasuk:
- Penjualan di Shopee, Tokopedia, Lazada, dan Blibli.
- Penjualan dari beberapa toko atau beberapa akun.
- Penjualan melalui WhatsApp, Instagram, TikTok Shop, atau kanal online lain.
- Penjualan toko fisik atau offline.
- Penghasilan dari usaha dan jasa yang dijalankan oleh wajib pajak orang pribadi.
Apa yang Harus Dilakukan Jika Omzet Melebihi Rp500 Juta?
Jika omzet gabungan usaha sudah melebihi Rp500 juta dalam tahun berjalan, penjual perlu menyampaikan surat pernyataan bermaterai kepada marketplace bahwa omzetnya telah melebihi batas tersebut.
Surat pernyataan tersebut disampaikan paling lambat pada akhir bulan ketika omzet melampaui Rp500 juta. Setelah itu, marketplace dapat mulai melakukan pemungutan PPh Pasal 22 sebesar 0,5% pada transaksi berikutnya.
Contohnya, seorang seller memiliki toko di Shopee dan Tokopedia. Omzet gabungan Januari–Februari masih Rp350 juta. Pada Maret, omzet bertambah Rp210 juta sehingga total omzet menjadi Rp560 juta. Seller perlu menyampaikan perubahan surat pernyataan paling lambat akhir Maret. Pemungutan PPh Pasal 22 dapat dimulai atas transaksi pada periode berikutnya.
Data yang Harus Disiapkan Seller
Penjual online sebaiknya segera memeriksa dan melengkapi data berikut pada akun marketplace:
- NIK atau NPWP yang sesuai dan aktif.
- Alamat korespondensi.
- Data rekening penerima pembayaran.
- Rekap omzet dari seluruh toko online dan toko offline.
- Surat pernyataan omzet sampai Rp500 juta atau omzet telah melebihi Rp500 juta, jika relevan.
- Surat Keterangan Bebas (SKB), bila memiliki fasilitas tersebut.
- Riwayat transaksi, retur, pembatalan, dan biaya marketplace.
DJP mengimbau pedagang memastikan data perpajakan dan dokumen pada akun marketplace telah lengkap serta sesuai. Tata cara pengiriman dokumen mengikuti mekanisme yang disediakan oleh masing-masing platform.
Simpan Invoice dan Bukti Pungut Pajak Marketplace
Invoice atau tagihan transaksi dari marketplace dapat dipersamakan dengan bukti pemungutan PPh Pasal 22. Oleh karena itu, seller perlu mengunduh dan menyimpan laporan transaksi serta dokumen pemungutan pajak secara berkala.pajak.
Dokumen tersebut diperlukan untuk:
- Mengecek apakah nilai pajak marketplace sudah sesuai.
- Mencatat pajak yang sudah dipungut.
- Menangani retur atau pembatalan pesanan.
- Menyusun pembukuan usaha.
- Mengisi SPT Tahunan.
- Menghitung kredit pajak atau pelunasan PPh Final.
Apakah Penjual Tetap Wajib Lapor SPT?
Pemungutan pajak oleh marketplace tidak menghapus kewajiban penjual untuk menyampaikan SPT Tahunan.
Bagi pelaku UMKM yang menggunakan PPh Final, pajak marketplace yang dipungut dapat menjadi bagian dari pelunasan PPh Final. Sementara itu, bagi wajib pajak yang menggunakan skema tarif umum, PPh Pasal 22 marketplace dapat diperhitungkan sebagai kredit pajak dalam SPT Tahunan.
Oleh karena itu, seller tetap perlu mencatat seluruh omzet usaha, termasuk penjualan di luar marketplace. Jangan hanya mengandalkan saldo yang masuk ke rekening setelah dipotong biaya layanan, ongkir, iklan, diskon, atau pajak marketplace.
Tim Konsultan Pajak kamidapat membantu penjual online dan UMKM untuk menghitung omzet gabungan, menyiapkan administrasi pajak marketplace, memeriksa NIK/NPWP, menyusun surat pernyataan omzet, merekonsiliasi bukti pungut, serta mendampingi pelaporan SPT Tahunan.
Dengan persiapan yang tepat, pelaku usaha dapat tetap fokus mengembangkan penjualan tanpa bingung menghadapi pajak marketplace.
Leave a Reply